
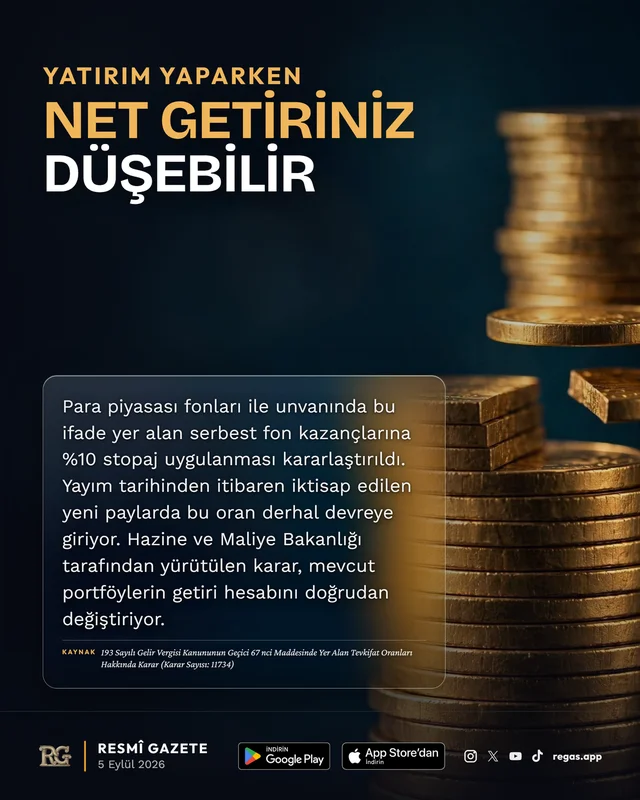
Yatırım Yaparken Net Getiriniz Düşebilir
Resmî adı193 Sayılı Gelir Vergisi Kanununun Geçici 67 nci Maddesinde Yer Alan Tevkifat Oranları Hakkında Karar (Karar Sayısı: 11734)
11734 sayılı Cumhurbaşkanı Kararı, Gelir Vergisi Kanununun geçici 67 nci maddesi uyarınca, yatırım fonlarından elde edilen kazançlara uygulanan tevkifat (stopaj) oranlarında değişikliğe gitmiştir. Buna göre, para piyasası fonları ve “para piyasası” ibaresi taşıyan serbest fonların katılma payı kazançlarına %10 tevkifat uygulanması kararlaştırılmıştır.
Düzenlemenin Detayları
4 Eylül 2026 tarihli ve 11734 sayılı Cumhurbaşkanı Kararı, 193 sayılı Gelir Vergisi Kanunu'nun geçici 67 nci maddesi hükmü uyarınca, 22/7/2006 tarihli ve 2006/10731 sayılı Bakanlar Kurulu Kararı ekindeki Kararın ilgili fıkrasında değişiklik yapmıştır. Bu düzenleme ile sermaye piyasası araçlarından elde edilen gelirlere uygulanan vergi oranları güncellenmiştir.
Yapılan değişikliğe göre; 5520 sayılı Kurumlar Vergisi Kanunu kapsamındaki mükellefler ile münhasıran menkul kıymet, sermaye piyasası aracı getirileri ve değer artışı kazançları elde etmek amacıyla faaliyette bulunan, Sermaye Piyasası Kanunu'na göre kurulmuş yatırım fonları ve yatırım ortaklıkları gibi Hazine ve Maliye Bakanlığı'nca belirlenen benzer nitelikteki kuruluşlar için tevkifat oranları yeniden belirlenmiştir. Buna göre, para piyasası fonları ve unvanında “para piyasası” ibaresi olan serbest fonların katılma paylarından elde edilen kazançlar için %10 oranında tevkifat uygulanacakken, bu fonların diğer kazançlarından %0 tevkifat alınacaktır. Bu kapsam dışında kalan diğer kazançlar için ise %10 tevkifat oranı devam edecektir.
Kararın yürürlük tarihi de madde 2'de açıklanmıştır. Para piyasası fonu ve “para piyasası” ibareli serbest fon katılma paylarından elde edilen kazançlar için yeni oranlar, Kararın yayımı tarihinden itibaren iktisap edilen paylarda hemen, yayımı tarihinden önce iktisap edilen paylarda ise yayım tarihi ile elden çıkarılma tarihi arasındaki süreye isabet eden kısım için uygulanmak üzere yayımı tarihinde yürürlüğe girecektir. Diğer hükümler de yayımı tarihinde yürürlüğe girer. Bu Kararın hükümleri Hazine ve Maliye Bakanı tarafından yürütülecektir.
Akla Gelen Sorular
- Bu Karar ile yatırım fonu kazançlarına uygulanan stopaj oranlarında ne gibi temel bir değişiklik oldu?
- Daha önce bazı kategorilerde %0 olan para piyasası fonları ve "para piyasası" ibaresi taşıyan serbest fon katılma paylarından elde edilen kazançlara %10 tevkifat (stopaj) uygulanmaya başlandı.
- Yeni tevkifat oranları, Karar yayımlanmadan önce alınan yatırım fonu payları için de geçerli mi?
- Evet, Kararın yayımı tarihinden önce iktisap edilen bu tür fon katılma paylarından elde edilen kazançların, yayım tarihinden elden çıkarma tarihine kadar geçen süreye isabet eden kısmı için %10 tevkifat uygulanacak.
- Kararın yürürlüğünden kim sorumludur?
- Karar hükümlerinin yürütülmesinden Hazine ve Maliye Bakanı sorumludur.
Kavramlar
- Tevkifat
- Vergi, alacak veya borcun kaynağından kesilerek tahsil edilmesi işlemi veya kesilen miktar.
- Katılma Payı
- Yatırım fonlarında, yatırımcının fona ortaklığını temsil eden ve fon portföyünün bir kısmına sahip olma hakkı veren birim.
- Para Piyasası Fonu
- Kısa vadeli, likit ve düşük riskli menkul kıymetlere yatırım yapan, genellikle risksiz getiri sağlayan yatırım fonu türü.
- Serbest Fon
- Yatırım stratejileri konusunda daha geniş yetkilere sahip olan, genellikle nitelikli yatırımcılara yönelik, daha az kısıtlı bir fon türü.
Bunu sosyal mecrada nerede paylaştık
Bu gelişmeleri anında öğrenin
REGAS, 5 Eylül 2026 tarihli Resmî Gazete'deki 45 kaydın tümünü analiz etti; burada yalnızca 3 tanesini yayımladık.
REGAS, Resmî Gazete’de sizi ilgilendiren her değişikliği sade bir dille özetler ve bildirir.
REGAS Yorumu
Bu Karar, özellikle para piyasası fonlarına yatırım yapan hem bireysel hem de kurumsal yatırımcıları doğrudan etkileyecektir. Daha önce belirli fon kazançları için %0 olan tevkifat oranının %10'a çıkarılması, yatırımcıların net getirilerinde düşüşe yol açabilir. Bu durum, yatırımcıların portföy stratejilerini yeniden gözden geçirmesine ve risksiz olarak kabul edilen bu tür yatırımların cazibesini etkilemesine neden olabilir. Yatırımcıların ve finans profesyonellerinin bu değişikliği dikkate alarak mali planlamalarını güncellemesi önemlidir.